Selain itu, kondisi pasokan juga mulai melunak setelah adanya pelonggaran terkait persetujuan Rencana Kerja dan Anggaran Biaya (RKAB).
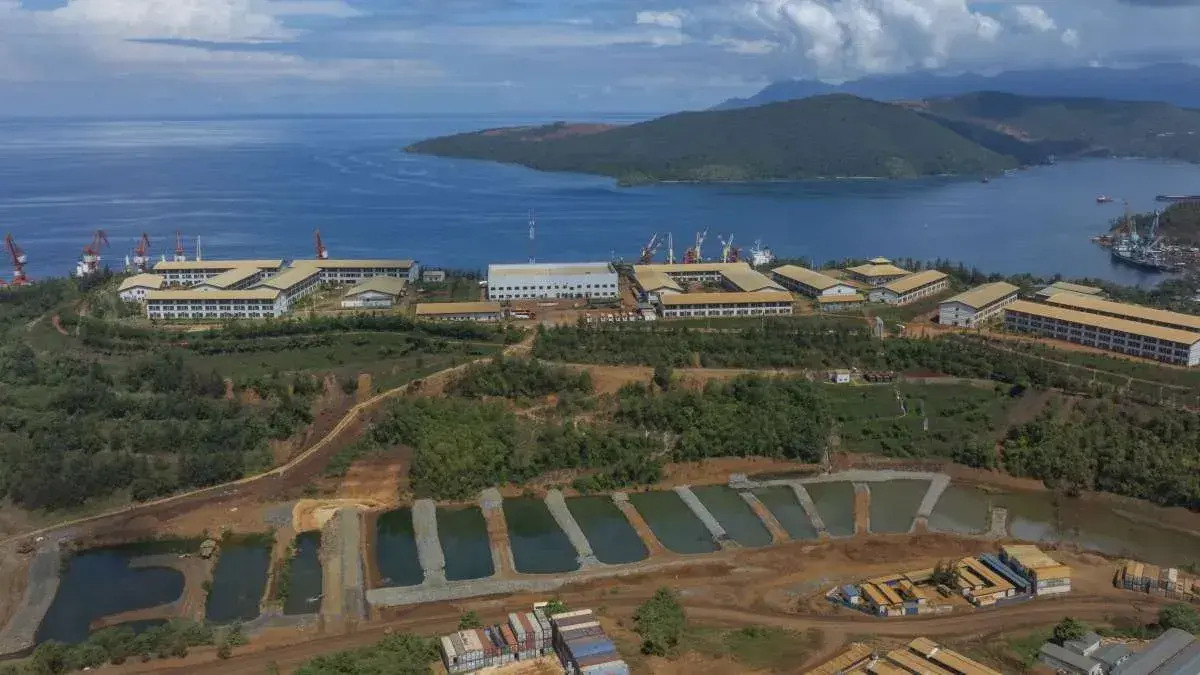
Kendati demikian, fasilitas HPAL NCKL yang memiliki struktur biaya rendah diyakini dapat menjadi penopang kinerja perusahaan.
Ditjen Pajak Menyebar 454.377 Surat ke Wajib Pajak, Apa Isinya?
Direktorat Jenderal Pajak (DJP) telah menerbitkan 454.377 surat cinta atau Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK)
IHSG Berpeluang Rebound Senin (5/10), Cermati Saham Rekomendasi Analis
"Meskipun biaya belerang yang lebih tinggi mulai berdampak dan kredit kobalt menurun, kami memperkirakan margin HPAL NCKL akan tetap sehat," ungkap Jeremy dalam risetnya, Jumat (2/10/2026).
Jeremy memproyeksikan, margin kas HPAL NCKL masih akan berada di sekitar level 45% pada kuartal III-2026.
Angka margin tersebut bahkan lebih tinggi dibandingkan dengan margin konsolidasi dari fasilitas Rotary Kiln-Electric Furnace (RKEF).
Estimasi biaya tunai untuk produksi Mixed Hydroxide Precipitate (MHP) NCKL, setelah dikurangi kredit kobalt, berada di kisaran US$ 8.100 per ton nikel pada periode tersebut.
Lonjakan biaya ini utamanya didorong oleh pergerakan harga belerang impor di Indonesia yang sempat mendaki hingga US$ 1.100 per ton pada bulan Juni.
Sejalan dengan pandangan tersebut, Analis Sucor Sekuritas Andreas Yordan Tarigan juga menyoroti tantangan dari sisi beban produksi.
"Hambatan utama dalam jangka pendek adalah tingginya biaya belerang, yang diperkirakan akan semakin terlihat dampaknya mulai kuartal ketiga tahun 2026 seiring NCKL menghabiskan persediaan berbiaya lebih rendah yang diperoleh dengan harga di bawah US$1.000 per ton," papar Andreas dalam risetnya, (22/9/2026).
Akibat tekanan biaya input ini, Andreas memperkirakan, margin HPAL akan sedikit termoderasi menjadi sekitar 36% dari 39% pada tahun 2025.
Meskipun begitu, model bisnis NCKL yang terintegrasi dinilai akan memberikan perlindungan yang solid.
Perubahan formula penetapan Harga Patokan Mineral (HPM) yang berpotensi meningkatkan biaya bijih bagi smelter independen justru dapat diserap secara parsial oleh NCKL.
Perusahaan mampu menekan dampak negatif ini melalui kepastian pasokan bijih dari tambang sendiri serta penerapan kebijakan harga transfer internal.
Secara struktural, keunggulan operasional ini terus mengokohkan posisi kompetitif NCKL di tengah dinamika industri nikel.
Dari sisi prospek ke depan, ekspansi kapasitas yang masif selama dua tahun terakhir mulai membuahkan hasil berupa lonjakan produksi.
Fasilitas RKEF ketiga perseroan, yakni KPS, akan menjadi motor penggerak utama dalam mendongkrak pertumbuhan volume.
Proyek KPS tersebut dirancang untuk memiliki total kapasitas contained feronikel (FeNi) mencapai 185 ribu ton setelah seluruh tahapan beroperasi penuh.
Pembangunan KPS Fase 2 dan Fase 3 masing-masing diharapkan menambah kapasitas sebesar 60 ribu ton dan 65 ribu ton bagi perseroan.
Dengan tambahan fasilitas ini, total volume output dari pabrik RKEF secara konsolidasi diprediksi menyentuh 170 ribu ton FeNi pada tahun 2026.
NCKL juga diketahui sedang merampungkan pembangunan fasilitas pabrik kapur tohor (quicklime) baru.
Kehadiran pabrik tersebut bertujuan untuk menunjang efisiensi operasi HPAL sekaligus memangkas biaya pemrosesan secara signifikan.
Seiring dengan selesainya sebagian besar belanja modal untuk proyek ekspansi tersebut, arus kas bebas perseroan diekspektasikan menjadi semakin tangguh.
Penurunan pengeluaran modal belanja pada gilirannya akan mengakselerasi upaya pengurangan utang atau deleveraging perusahaan.
Perusahaan kini diperkirakan akan lebih memprioritaskan penyusutan beban utang ketimbang berinvestasi untuk membangun kapasitas pabrik berskala besar yang baru.
Pada tahun 2026, tingkat utang bersih NCKL diproyeksikan membaik sejalan dengan penguatan fundamental operasional yang berkelanjutan.
Mempertimbangkan seluruh katalis operasional tersebut, kedua analis sepakat mempertahankan respons yang positif terhadap pergerakan saham NCKL.
Jeremy merekomendasikan buy untuk saham NCKL dengan target harga Rp 1.250 per saham.
Senada dengan hal itu, Andreas juga merekomendasikan buy untuk saham NCKL dengan target harga Rp 1.150 per saham.
Check news here!