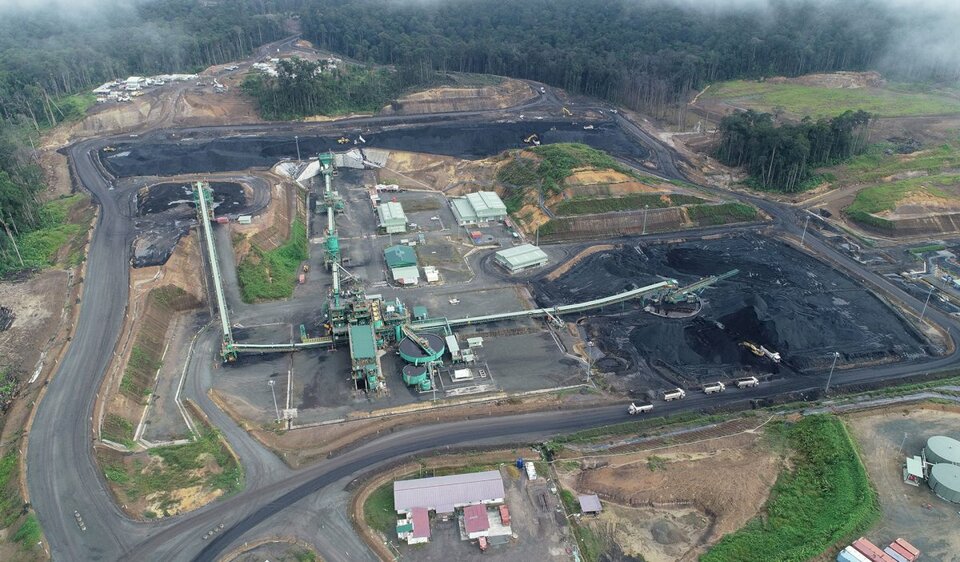
JAKARTA, Investor.id – Aksi jual saham PT Alamtri Minerals Indonesia Tbk (ADMR), perusahaan afiliasi Boy Thohir, dinilai sudah kelewatan, lantaran fundamental masih kuat. Itu sebabnya, koreksi masif belakangan ini menjadi momentum untuk mengakumulasi saham ADMR yang punya target harga tinggi dan prospek dividen besar.
Sucor Sekuritas mencatat, ADMR adalah pemain batu bara metalurgi dan aluminium yang memiliki kas kuat. Ini tak lepas dari beroperasinya smelter PT Kalimantan Aluminium Industry (KAI) fase I.
Selain itu, demikian Sucor, harga batu bara metalurgi alias hard coking coal kini mencapai US$261 per ton, di atas proyeksi US$228 per ton, menyediakan bantalan untuk proyeksi laba bersih ADMR 2026 US$428 juta, naik 78%."Kalaupun penjualan turun 30% akibat disrupsi debit air Sungai Barito, jalur logistik ADMR, laba bersih hanya turun 29% menjadi US$343, sedangkan valuasi SOTP turun 6% menjadi Rp2.025,"tulis Sucor, dikutip Rabu (22/10/2026).
Sucor Sekuritas mencatat, arus kas bersih ADMR berbalik positif menjadi US$210 juta tahun 2026 dari tadinya minus US$615 juta. Tahun 2027, arus kas diprediksi mencapai US$533 juta, sehingga ADMR akan punya kas bersih US$354 juta tahun 2028.
Ini membuka jalan bagi pemberian dividen. Dengan rasio 50%, dividen per saham ADMR tahun buku 2026 ditaksir Rp106 per saham, sedangkan 2027 Rp127 per saham.
Sucor Sekuritas menetapkan rekomendasi buy saham AMDR dengan target harga Rp2.150, mencerminkan potensi kenaikan 65%. Saham ADMR diperdagangkan dengan PER 4,7 kali dan EV/EBITDA 2,8 kali saat ini, merefeleksikan penurunan harga batu bara metalurgi dan aluminium 14%.
Check news here!