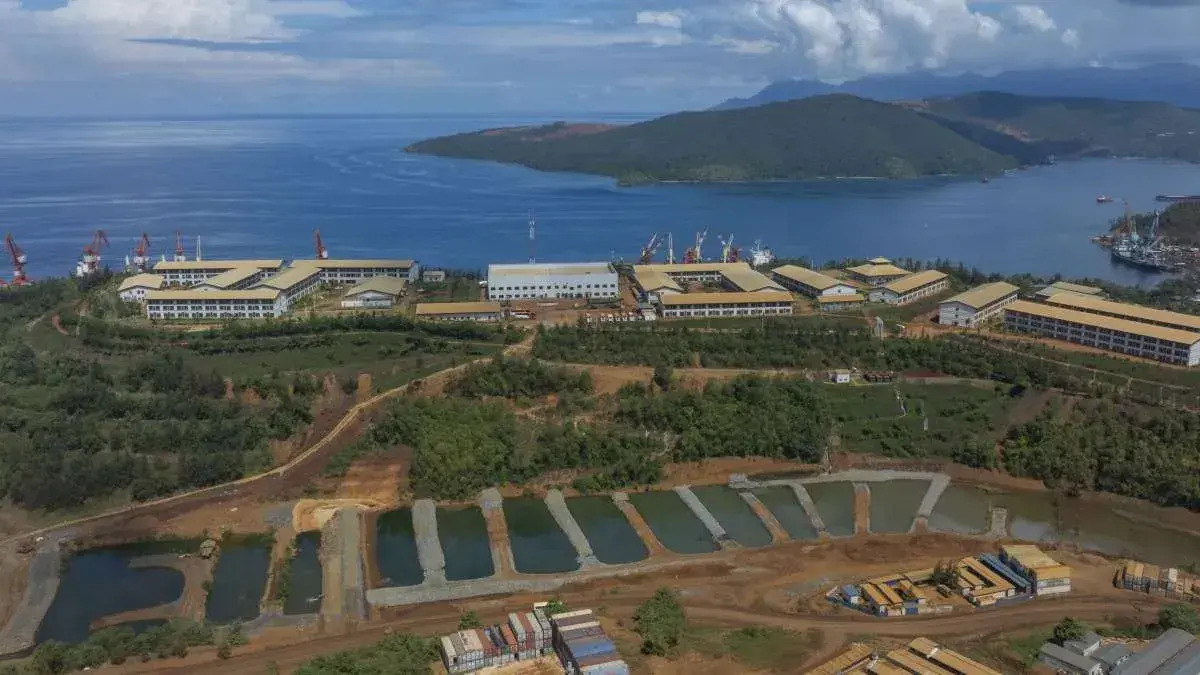
Tren melemahnya harga produk perantara akibat penumpukan inventaris di China serta kelonggaran Rencana Kerja dan Anggaran Biaya (RKAB) sempat menekan industri smelter. Namun, struktur biaya rendah HPAL milik NCKL dinilai menjadi penopang utama margin perseroan.
Analis Bahana Sekuritas Jeremy Mikael menyampaikan bahwa margin HPAL perseroan diperkirakan berada di level 45 persen pada kuartal III-2026, lebih tinggi dibandingkan margin fasilitas Rotary Kiln-Electric Furnace (RKEF).
"Meskipun biaya belerang yang lebih tinggi mulai berdampak dan kredit kobalt menurun, kami memperkirakan margin HPAL NCKL akan tetap sehat," ungkap Jeremy dalam risetnya pada Jumat (2/10/2026).
Estimasi biaya tunai produksi Mixed Hydroxide Precipitate (MHP) NCKL berada di kisaran 8.100 Dolar AS per ton nikel akibat Kenaikan harga belerang impor di Indonesia yang sempat menyentuh 1.100 Dolar AS per ton pada Juni. Atas pertimbangan tersebut, Jeremy merekomendasikan beli saham NCKL dengan target harga Rp1.250 per saham.
Analis Sucor Sekuritas Andreas Yordan Tarigan juga menyoroti tekanan beban produksi akibat lonjakan harga bahan baku belerang dalam operasional smelter.
"Hambatan utama dalam jangka pendek adalah tingginya biaya belerang, yang diperkirakan akan semakin terlihat dampaknya mulai kuartal ketiga tahun 2026 seiring NCKL menghabiskan persediaan berbiaya lebih rendah yang diperoleh dengan harga di bawah US$1.000 per ton," papar Andreas dalam risetnya pada Selasa (22/9/2026).
Efek kenaikan biaya input diprediksi memoderasi margin HPAL menjadi sekitar 36 persen dari 39 persen pada 2025. Meski begitu, kepastian pasokan dari tambang sendiri dan integrasi bisnis NCKL mampu menekan dampak penyesuaian penetapan Harga Patokan Mineral (HPM).
Peningkatan kapasitas RKEF Fase 2 dan 3 pada proyek KPS ditargetkan menambah volume FeNi hingga total 185 ribu ton, sementara arus kas bebas yang membaik setelah pengerjaan proyek akan diprioritaskan untuk pemangkasan utang. Andreas turut menyarankan aksi beli saham NCKL dengan target harga Rp1.150 per saham.
Check news here!